
D’ici à 2025, le paysage des paiements continuera d’évoluer rapidement, propulsé par les avancées technologiques, les changements réglementaires et l’évolution des attentes des consommateurs.
Aperçu des tendances majeures dans le domaine des paiements en 2025.
Les institutions financières sont confrontées à une pression croissante en matière d’innovation et de création de valeur, tout en devant gérer une hausse des coûts, un écosystème complexe et de vieilles infrastructures.
Tokenisation des paiements : moteur d’innovation
Deux moteurs d’innovation essentiels pour les années à venir seront la tokenisation de l’ensemble de la chaîne de valeur via des tokens de schéma et l’introduction de Click to Pay. Ces technologies amélioreront les taux d’autorisation et d’authentification, renforceront l’expérience utilisateur en commerce électronique et offriront une sécurité accrue.
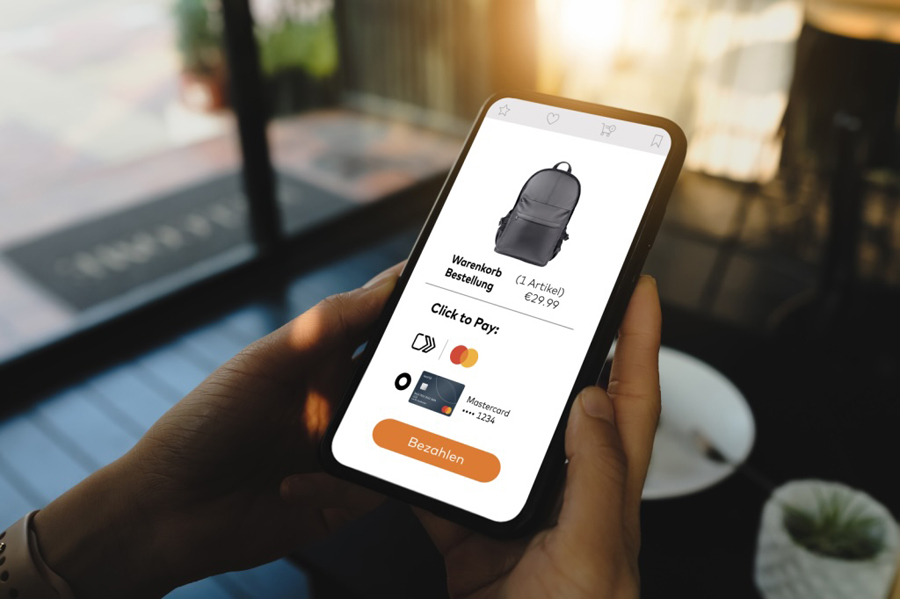
Effectuer des achats en ligne en toute simplicité et sécurité grâce à Click to Pay.
Mastercard aspire à ce que tous les paiements par carte en ligne soient tokenisés d’ici 2030. Cela éliminera la nécessité d’entrer un numéro de carte spécifique. Avec la nouvelle solution de paiement en ligne Click to Pay, les paiements par carte seront encore plus rapides, confortables et sûrs.
Amélioration de la sécurité
Malgré les solutions de paiement numérique à la pointe de la technologie, des défis subsistent lors des achats en ligne. Bien que l’industrie des paiements ait fait des progrès considérables dans la lutte contre la fraude en ligne, il est essentiel de rester vigilant. Une des raisons est l’absence d’un mécanisme de sécurité universel. Ce qui représente un chip au point de vente physique (POS) devient des tokens dans le commerce électronique. On peut donc s’attendre à ce que la tokenisation avec des tokens de schéma, associée à une cryptographie robuste, améliore considérablement la sécurité des paiements en ligne.
La tokenisation des paiements en ligne a prouvé son efficacité dans la réduction des risques de fraude. En ne stockant que des tokens spécifiques aux marchands ou aux appareils, sans jamais conserver le numéro de carte réel, on minimise le risque d’abus en cas de fuite de données. Si ces données sont volées, elles deviennent inutiles pour les cybercriminels, car elles ne peuvent pas être utilisées ailleurs.
Amélioration des taux d’autorisation et d’authentification
En raison des améliorations en matière de sécurité, les taux d’autorisation des transactions tokenisées augmentent. Un plus grand nombre de paniers d’achat sont convertis avec succès, ce qui est bénéfique tant pour les marchands que pour les banques. Actuellement, les taux d’autorisation avec des tokens de schéma affichent un taux d’approbation de 3 à 6 points de pourcentage supérieur à celui des transactions non tokenisées, générant ainsi jusqu’à 2 milliards d’euros de revenus supplémentaires par mois pour les marchands à l’échelle mondiale. Les banques y gagnent également grâce à une plus grande satisfaction client et des commissions plus élevées issues des transactions.
Avenir prometteur : dans les années à venir, l’authentification des paiements sera facilitée par des authentifications biométriques uniformisées via des clés de paiement, ce qui devrait mener à une augmentation significative des transactions réussies. Aujourd’hui, certaines méthodes d’authentification biométriques affichent déjà un taux de réussite allant jusqu’à 95 %, tandis qu’en Europe centrale, la moyenne n’est que de 78 %.
Augmentation de la convivialité
Basée sur la technologie de tokenisation et la biométrie, l’adoption généralisée de Click to Pay améliorera encore la convivialité des paiements par carte. En combinant Click to Pay comme norme de paiement dans les boutiques en ligne et des authentifications biométriques via des clés de paiement, on éliminera la nécessité de mots de passe uniques et statiques, permettant ainsi un processus de paiement fluide, même lorsque les consommateurs ne souhaitent pas créer de comptes utilisateurs sur les sites visités.
Paiements B2B : un domaine de croissance attractif pour les banques
En Allemagne, les petites et moyennes entreprises (PME) constituent 99 % de l’économie, formant le socle de la prospérité. Toutefois, pour rester compétitives et pérennes, ces entreprises doivent s’adapter aux défis de la numérisation. Ce changement transforme non seulement notre façon de vivre et de travailler, mais nécessite également des ajustements fondamentaux au sein du monde des affaires.
Numérisation : un facteur clé de survie pour les PME
La pandémie a clairement démontré l’importance cruciale de la numérisation pour la survie des PME. Les entreprises disposant d’une infrastructure numérique ont su réagir bien plus efficacement aux défis de la crise que celles restant attachées à des processus analogiques. Devenir numérique est désormais une nécessité, et non plus un avantage concurrentiel.
Des technologies telles que le cloud et l’intelligence artificielle (IA) favorisent cette transition. Elles permettent aux PME d’automatiser des processus, de réduire des coûts et de créer de nouveaux potentiels d’innovation. Toutefois, la numérisation implique plus que l’adoption de nouveaux outils : elle nécessite une réflexion sur les processus, une infrastructure de données robuste, une sécurité informatique adéquate et des réseaux intelligents.
Les méthodes de paiement numériques contribuent également à l’optimisation de la gestion du fonds de roulement. Les paiements par carte permettent aux entreprises d’allonger les délais de paiement et d’automatiser les processus de rapprochement, ce qui améliore ainsi leur flux de trésorerie. Cela profite non seulement aux acheteurs, mais renforce également la résilience de la chaîne d’approvisionnement en permettant aux fournisseurs de bénéficier des paiements par carte et ainsi de maintenir leur liquidité.
Libérer la liquidité grâce à une gestion optimisée du fonds de roulement
En optimisant leur fonds de roulement, les entreprises peuvent exploiter des potentiels de liquidité inexploités. Des outils numériques, autrefois réservés aux grandes entreprises, deviennent désormais accessibles aux PME.
La numérisation des transactions entre entreprises représente un potentiel significatif. Que ce soit pour le traitement des paiements ou l’intégration transparente des flux de paiement dans les finances et la comptabilité, la demande pour des solutions numériques fournissant des données financières en temps réel et remplaçant les processus de comptabilité analogiques n’a jamais été aussi forte.
Le potentiel inexploité des banques
Malgré un besoin immense, les banques n’offrent pas encore l’ensemble des outils numériques nécessaires à leurs clients PME. Par exemple, des solutions intégrées combinant comptes, cartes et terminaux pourraient apporter des avantages considérables. En outre, des cartes virtuelles et des solutions d’intégration des données des paiements simplifient et automatisent les processus financiers.
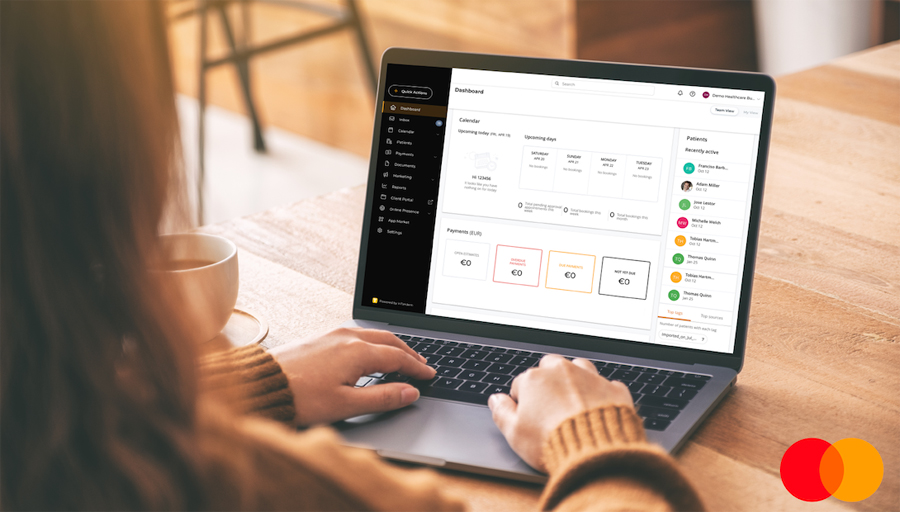
Mastercard propose avec Biz 360 une plateforme de gestion d’entreprise tout-en-un pour les PME.
Solutions de paiement B2B orchestrées
Les solutions de paiement B2B innovantes permettent de gagner du temps, de réduire les coûts d’exploitation et de simplifier la gestion. Les cartes virtuelles, par exemple, offrent des avantages transformateurs aux entreprises. Elles génèrent des numéros temporaires associés à un compte et à un plafond de crédit fixe. Ces solutions présentent de nombreux avantages :
- Rapprochement automatisé : Réduit les erreurs manuelles et accroît l’efficacité.
- Données financières en temps réel : Offrent un meilleur contrôle et une transparence accrue.
- Prévention des fraudes : Sécurité renforcée grâce à des numéros de carte temporaires.
- Intégration : Intégration fluide dans les systèmes ERP pour des paiements en temps réel et une gestion optimal des flux de trésorerie.
Une opportunité en or pour les banques
Pour les banques, le secteur des paiements B2B représente un important champ d’expansion avec un potentiel de revenus significatif. En mettant en œuvre des solutions de paiement innovantes et en établissant des partenariats stratégiques, les banques peuvent attirer de nouveaux clients dans le segment B2B et diversifier leurs modèles commerciaux.
Les banques réussissent en proposant des solutions adaptées aux besoins spécifiques des PME, telles que l’intégration des paiements dans les plateformes existantes et la fourniture d’analyses de données en temps réel. Cela leur permet de renforcer leur rôle de partenaire fiable dans une économie de plus en plus numérique et d’aider leurs clients à rester compétitifs.
Hyperpersonnalisation alimentée par l’IA dans le secteur bancaire
Un autre développement clé est l’hyperpersonnalisation dans le secteur bancaire, propulsée par l’IA. À l’aide d’analyses prédictives basées sur l’IA, il est possible d’analyser des comportements passés afin d’adapter les options de paiement, les incitations et l’expérience de paiement à chaque client, ce qui améliore le taux de conversion et la fidélité.
Les banques peuvent désormais proposer à leurs clients des offres sur mesure comme jamais auparavant. Les technologies basées sur l’IA ont le potentiel de transformer le secteur bancaire, en permettant la création de solutions financières personnalisées. Cependant, les banques doivent trouver un équilibre entre l’utilisation des données clients pour des offres personnalisées et la protection de la vie privée.
L’importance des services financiers personnalisés pour les clients ne doit pas être sous-estimée. Dans un contexte où les consommateurs sont habitués à des expériences individuelles dans de nombreux domaines, leurs attentes à l’égard des banques augmentent également. Ne pas répondre à ces attentes pourrait entraîner une perte de clients.
L’hyperpersonnalisation pourrait être la clé pour satisfaire ces attentes et renforcer la fidélité. Cependant, de nombreuses banques peinent encore à offrir des conseils et des services financiers personnalisés. En adoptant et en mettant en œuvre des technologies de personnalisation, les banques peuvent construire des relations clients plus solides, accroître l’engagement et optimiser les dépenses par carte, leur conférant ainsi un avantage concurrentiel sur le marché.
Retrouver le bon équilibre entre innovation et gestion des risques
Les institutions financières doivent innover sur plusieurs fronts, tirer parti de nouvelles technologies, établir des partenariats stratégiques, améliorer les mesures de sécurité et se conformer aux nouvelles réglementations.
Le succès dépendra de l’équilibre entre innovation et gestion des risques, collaboration et concurrence, ainsi que personnalisation et protection des données. Les établissements proactifs qui réussiront à faire face à ces compromis et à créer des expériences de paiement sûres, fluides et créatrices de valeur seront ceux qui se distingueront dans les années à venir.
Points à retenir
- La tokenisation des paiements pourrait transformer les processus d’autorisation et d’authentification.
- Les PME doivent s’adapter à la numérisation pour tirer parti des nouveaux outils numériques.
- Les banques ont l’opportunité de mieux servir les PME en offrant des solutions adaptées et intégrées.
- L’IA peut transformer les services bancaires, permettant une personnalisation accrue.
- Il est essentiel de trouver un équilibre entre innovation et gestion des risques pour garantir la stabilité.
En discutant des évolutions à venir dans le domaine des paiements et de la digitalisation, il s’avère important de réfléchir à la manière dont ces changements pourraient redessiner les interactions entre consommateurs et institutions financières. Comment pouvons-nous nous assurer que la technologie renforce la confiance, tout en répondant aux besoins évolutifs des utilisateurs ?
- Source image(s) : www.der-bank-blog.de
Laisser un commentaire