
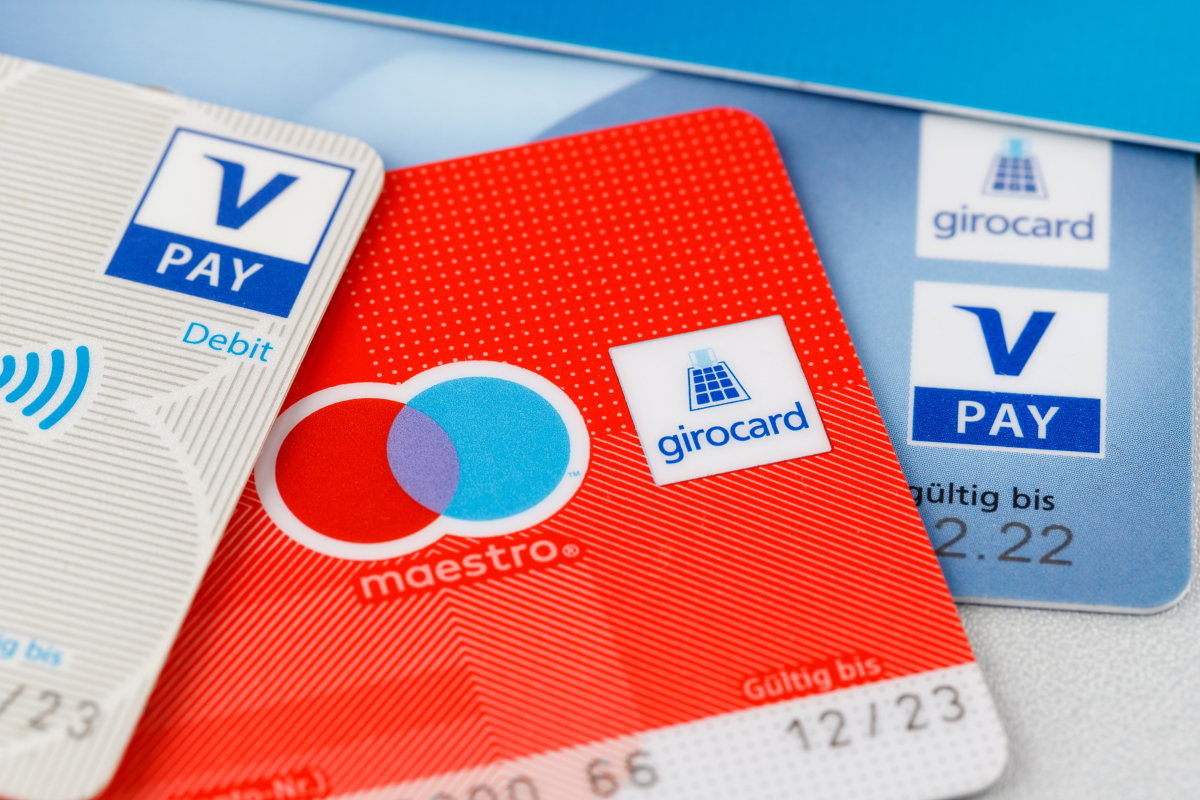
Dans de nombreux magasins en Allemagne, il est courant de croiser ce panneau : « Paiement par carte uniquement à partir de 10 euros ». On peut également y lire « Paiement par carte non possible » ou « Uniquement carte EC / Girocard ». Mais pourquoi cette situation perdure-t-elle et pourquoi les commerçants allemands semblent-ils plus réticents à adopter des solutions de paiement moderne par rapport à d’autres pays européens ?
Ces dernières années, on a assisté à une montée en puissance des paiements par carte et des solutions de paiement mobile. Actuellement, environ 40 % des transactions se font par carte, et en valeur, cela représente déjà 61,8 % du chiffre d’affaires du commerce de détail auprès des consommateurs.
Des coûts peu transparents pour les commerçants
Il n’est guère étonnant que le traitement des paiements par carte engendre des frais. Ces coûts sont facturés aux commerçants par leur fournisseur de services de paiement ou leur banque. Le montant des frais varie considérablement et dépend du prestataire. De nombreuses banques de réseau et caisses d’épargne ne proposent cependant pas des conditions très avantageuses. L’idée sous-jacente est simple : les commerçants qui choisissent rapidement leur banque pour gérer leurs paiements sans les comparer de manière approfondie ne portent souvent pas une attention particulière au coût ou acceptent de payer un peu plus pour la commodité.
Recommandations de la rédaction
Ce sont souvent ces mêmes banques qui imposent des frais relativement élevés pour la gestion des espèces et le dépôt du contenu de la caisse. Une étude de la Bundesbank, portant sur les coûts, la rapidité et la commodité des différentes méthodes de paiement, montre régulièrement que les coûts sont, dans leur version la moins chère, plus proches que les critiques ne le pensent. Il est important de noter que la gestion de la monnaie en espèces, le ravitaillement quotidien en petite monnaie et la clôture des caisses le soir demandent aussi du temps et engendrent des coûts – sans parler du risque de fraude ou de vol.
Un marché des fournisseurs de paiement complexe
Que coûtent exactement les paiements par carte et pourquoi de nombreux magasins appliquent-ils une limite de 10 euros ? Il existe en réalité une multitude de modèles économiques différents. Certains fournisseurs vendent ou louent le matériel de paiement et appliquent des frais de service mensuels ou des frais de traitement, tandis que d’autres prélevé un pourcentage fixe sur les ventes. Ce modèle est souvent plus coûteux que les options avec des frais fixes mensuels, comme on peut le voir dans le secteur de la téléphonie mobile. A contrario, le terminal peut être vendu pour un euro symbolique, ou une solution mobile peut être mise en place utilisant le lecteur NFC du smartphone.
Bien que les offres soient difficiles à comparer, il existe généralement un tarif pour les utilisateurs occasionnels, ajustable avec le temps. Par exemple, Sumup, un fournisseur connu pour ses solutions sans frais de base, est encore populaire parmi de nombreux petits commerçants, facturant une commission de 1,39 % sans frais de base ou 0,79 % pour les cartes de débit avec une mensualité de 19 euros.
Quel que soit le choix du fournisseur, les commerçants désireux d’accepter les paiements par carte doivent d’abord déterminer s’ils préfèrent une solution de terminal portable ou fixe, et s’ils disposent d’une connexion Internet fiable (idéalement par connexion LAN). En dépit des diverses considérations, il est statistiquement prouvé que la possibilité de payer par carte peut augmenter le chiffre d’affaires, notamment dans le secteur de la restauration.
Le coût des paiements par carte dépend du type de carte
Il est valable de rappeler que les commerçants ont le droit de refuser le paiement par carte, contrairement à certains autres pays où cette obligation existe. Cependant, depuis 2018, il est interdit en Allemagne de facturer les frais réels liés à l’utilisation des cartes de paiement aux clients. De ce fait, ces frais ne doivent pas apparaître sur le reçu, car cela contredirait souvent les conditions générales des fournisseurs de services de paiement et des sociétés de cartes.
Les clients peuvent faire preuve de flexibilité en choisissant leur type de carte s’ils en possèdent plusieurs. En effet, le coût de traitement avec la populaire carte Girocard (souvent confondue avec la carte EC) se situe autour de 0,3 à 0,5 %. Pour les paiements avec une carte de débit Visa ou Mastercard, cela varie entre 0,6 et environ 1 %. L’utilisation d’une carte de crédit engendre un coût supplémentaire d’environ 0,5 à 0,7 %.
A noter également : payer avec Google Pay ou Apple Pay à un terminal de paiement n’entraîne pas de frais supplémentaires pour le commerçant, car ni Google ni Apple ne prélèvent de frais additionnels à ce niveau. Seules les commissions habituelles de la carte liée s’appliquent. Ainsi, l’argument selon lequel certains commerçants refusent le paiement par smartphone, affirmant que cela coûte plus cher, ne tient pas. Ils ne paient en réalité rien de plus pour ce type de paiement.

Points à retenir
- La montée des paiements par carte et solutions mobiles est significative : 40 % des transactions, représentant 61,8 % du chiffre d’affaires dans le commerce de détail.
- Les frais de traitement des paiements par carte varient considérablement selon le fournisseur et le modèle économique choisi, ce qui complique la prise de décision pour les commerçants.
- Les banques de réseau et les caisses d’épargne proposent souvent des conditions peu attrayantes, incitant les petits commerçants à se détourner des options de paiement modernes.
- Le coût des transactions dépend fortement du type de carte utilisée, avec des frais généralement plus bas pour les cartes de débit comme la Girocard.
- Les nouvelles technologies de paiement mobile comme Google Pay ou Apple Pay n’imposent pas de frais supplémentaires aux commerçants, bien que les frais habituels des cartes liées s’appliquent.
En conclusion, le paysage des paiements en Allemagne présente des défis uniques, tant pour les consommateurs que pour les commerçants. La transparence des coûts et la diversité des options de paiement sont des éléments cruciaux à prendre en compte pour encourager une adoption plus large des paiements numériques. La discussion autour de ces points gagnerait à se poursuivre, tant sur le terrain des utilisateurs que dans les couloirs des établissements bancaires.
- Source article et image(s) : t3n.de
Laisser un commentaire