
Comment sera la banque de demain ? Dans un monde toujours plus tourné vers le digital, les établissements bancaires se voient confrontés à un défi de taille : allier tradition et innovation. Cela ouvre de nouvelles possibilités tant pour les clients que pour les banques.
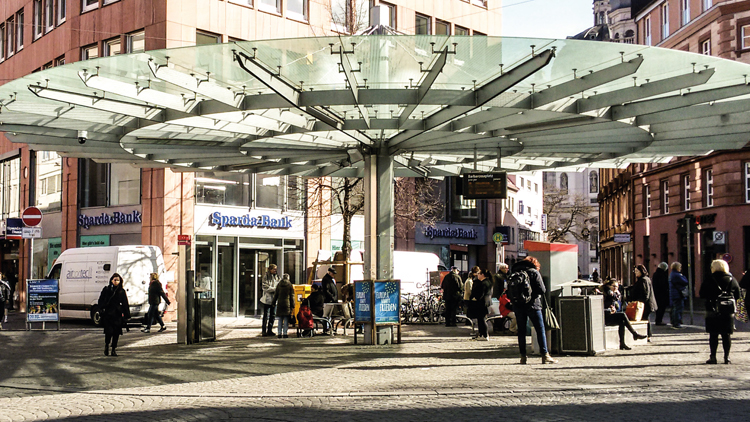
Au cœur de la vie : l’agence de la Sparda-Bank Nürnberg à Würzburg.
Le futur du secteur bancaire est digital. Les agences, jadis piliers du banking traditionnel, subissent une transformation radicale. Alors qu’il y avait encore plus de 45 000 agences en Allemagne dans les années 1990, ce nombre a chuté à 19 501 en 2023. Les effets de la période de taux d’intérêt bas, la digitalisation croissante, et l’évolution des comportements des consommateurs ont profondément modifié notre manière de faire de la banque. Qu’est-ce que cela signifie pour l’avenir de nos agences ? À quoi ressemblera la banque de demain ?
Les banques comme plateformes multiservices
Le paysage bancaire évolue vers des écosystèmes digitaux où les services bancaires traditionnels se mêlent à des offres numériques innovantes. À la Sparda-Bank Nürnberg, nous nous engageons également dans la création d’un écosystème numérique complet. Notre objectif est d’atteindre de nouveaux publics et de développer des sources de revenus durables. Les partenariats avec des entreprises et des start-ups sont essentiels dans cette démarche, car ils nous permettent d offrir des produits et services innovants qui simplifient la vie de nos clients et rendent nos processus internes plus efficaces.
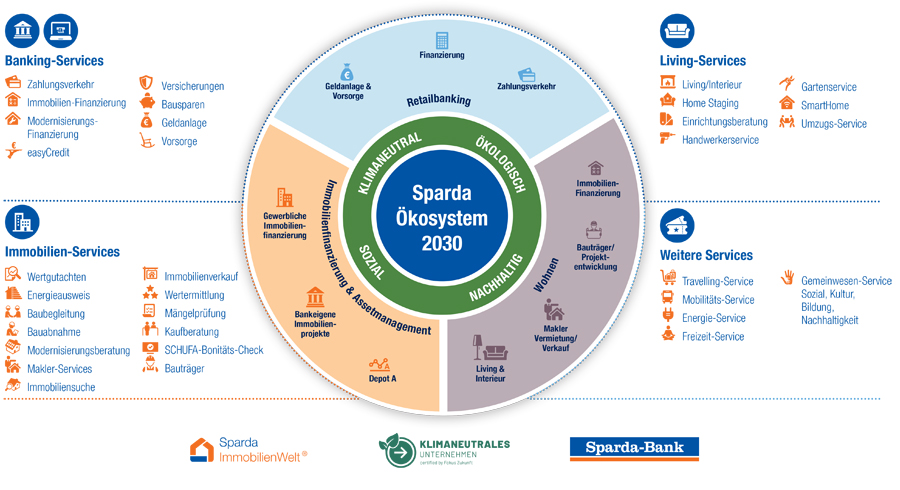
L’écosystème 2030 de la Sparda-Bank Nürnberg présente un avenir durable, social et neutre en carbone, où les services autour du logement, des finances et de la mobilité sont réunis.
Le point de contact digital comme clé de voute
Dans un monde digitalisé, le canal en ligne est devenu le principal point de contact avec nos clients. Cependant, les agences restent un élément clé de notre stratégie omnicanal. Les clients qui privilégient le contact humain ont toujours accès aux services en personne. La véritable défi consiste à trouver l’équilibre entre les offres digitales et physiques.
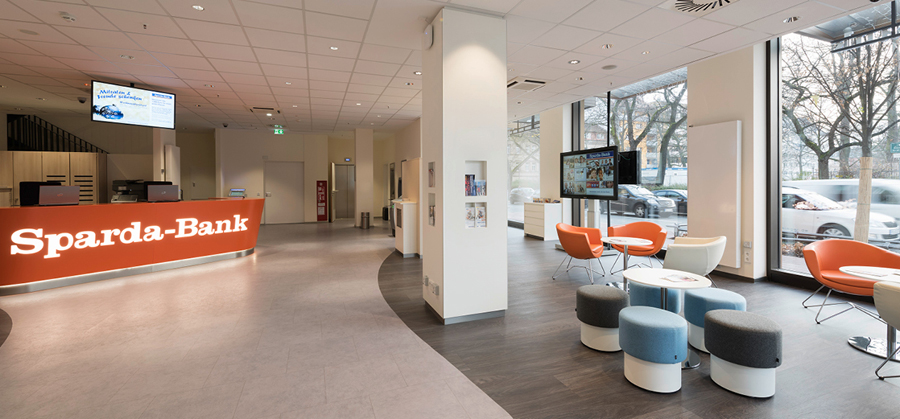
Les clients sont accueillis au point d’information et dirigés vers un conseiller selon leur besoin. Dans l’espace lounge, ils peuvent se détendre ou discuter.
Satisfaction client à l’ère numérique
Aujourd’hui, la satisfaction des clients dépend fortement de la convivialité des canaux numériques. Une conception intuitive et une expérience utilisateur fluide sont essentielles. En parallèle, le service personnalisé en agence reste crucial. Nos clients s’attendent désormais à un mélange harmonieux entre une présence digitale solide et la possibilité d’une consultation personnalisée en cas de besoin.
Évolution de l’utilisation des agences
Les chiffres sont sans appel : plus de 75 % de nos clients gèrent déjà leur compte courant en ligne. Entre novembre 2022 et février 2023, seulement 9 % des clients ont utilisé le service de guichet dans les agences. (14 % pour les plus de 65 ans, 4 % pour les moins de 18 ans). Ces données montrent que les comportements d’utilisation varient considérablement selon les générations.
Différentes générations – différentes préférences
Un examen approfondi des générations révèle des attentes variées :
Génération silencieuse (1928–1945) et Baby-boomers (1946–1964)
Ces générations privilégient le contact en personne et préfèrent la consultation sur place, surtout pour des sujets financiers complexes comme la retraite ou la gestion de patrimoine.
Génération X (1965–1980)
Cette génération a vécu la transition de l’analogique au digital. Elle privilégie le banking en ligne mais garde une préférence pour le contact direct lors de décisions financières majeures.
Millennials (1981–1996)
La génération Y a grandi avec Internet et est à l’aise avec les technologies numériques. Néanmoins, pour des sujets complexes comme le financement immobilier, elle recherche encore des conseils en face à face, que ce soit en agence ou via visio.
Génération Z (1997–2012) et Génération Alpha
Ces générations ont grandi à l’ère digitale, et une visite en agence est l’exception. Elles privilégient des solutions numériques intégrées tout en cherchant également des conseils personnalisés pour des décisions importantes, notamment via le chat ou la vidéo.
La banque de demain : un carrefour pour toutes les générations
En projetant notre vision dans les dix prochaines années, il devient clair que nous devons offrir des solutions accessibles à toutes les générations. Bien que l’importance des agences traditionnelles diminue, le besoin de conseils personnalisés pour des questions financières complexes demeure. Nous nous orientons vers des modèles hybrides qui allient conseils en personne et digitales.
Les transformations urbaines et leurs implications
Avec la montée de l’e-commerce, les centres-villes perdent de leur attrait. Pour nos agences souvent situées dans des zones à fort passage, cela constitue un défi, mais également une opportunité de transformer nos agences en lieu de rencontre et d’échanges, renforçant ainsi notre engagement culturel, social et durable dans nos régions.
Notre vision : l’agence comme centre communautaire
À l’avenir, nos agences évolueront en espaces multifonctionnels offrant bien plus que de simples services bancaires. Nous voulons que nos agences deviennent des “centres communautaires”, où les mondes réel et digital se complètent. Avec des cafés, des espaces d’événements et des événements hybrides, nous créerons des lieux pour l’information, le réseautage et les échanges. Des thèmes tels que l’investissement durable ou la rénovation énergétique joueront un rôle aussi important que l’intégration de la réalité augmentée dans nos services de conseil.
Ces centres communautaires se concentreront sur le conseil en services financiers complexes tels que la retraite, le financement immobilier et la planification patrimoniale. Nous devons offrir des événements attrayants pour toutes les générations.
Conseillers en tant qu’experts de confiance
Dans ce nouveau paysage, nos conseillers deviendront des coachs financiers de confiance, utilisant des technologies basées sur l’IA pour aider nos clients à naviguer dans un monde financier de plus en plus complexe. La confiance restera notre avantage compétitif clé.
Confiance comme atout concurrentiel
Dans un contexte d’automatisation croissante et d’anonymat, la confiance est notre bien le plus précieux. En tant que banque coopérative, nous sommes particulièrement bien placés pour établir et entretenir des relations personnelles solides avec nos clients. Cela nous distingue clairement des plateformes en ligne anonymes. Nous proposons non seulement une excellence digitale, mais aussi l’assurance que les données de nos clients sont entre de bonnes mains.
Tradition et innovation
En tant que Sparda-Bank, notre défi est d’harmoniser tradition et innovation. La relation personnelle entre nos clients et leurs conseillers, qui est depuis des décennies emblématique de notre coopérative, continuera d’être au cœur de nos préoccupations. En même temps, nous devons faire évoluer nos agences en hubs hybrides, offrant à la fois des expériences digitales et physiques. Avec notre stratégie visant à consolider ces deux aspects, nous sommes bien positionnés pour modeler activement la banque de demain.
E-Book « L’avenir de l’agence bancaire » à télécharger
Cet article fait partie d’une série consacrée au thème “L’avenir de l’agence bancaire”. Tous les articles sont regroupés dans un e-book complet. Les abonnés de Der Bank Blog Premium peuvent le télécharger directement.
Si vous n’êtes pas abonnés, vous pouvez acquérir cet e-book riche en contenus pour 9,95 euros. Les nouvelles éditions vous seront envoyées directement par email dès leur parution. Utilisez le formulaire de commande suivant :
Jusqu’à présent, les contributions suivantes de la série ont été publiées :
Points à retenir
- L’avenir du banking est digital, et les agences doivent évoluer pour répondre aux besoins changeants des clients.
- Les générations ont des attentes différentes en matière de services bancaires, nécessitant des modèles hybrides alliant digital et physique.
- La confiance et la relation personnelle entre les conseillers et les clients demeurent essentielles, même à l’ère numérique.
En somme, les défis auxquels doivent faire face les banques en termes d’adaptation et d’innovation soulèvent des questions cruciales sur l’avenir des relations avec les clients. Quel rôle joueront les technologies émergentes dans ce processus et comment les institutions financières sauront-elles investir pour allier compétitivité et satisfaction des utilisateurs ?
- Source article et image(s) : www.der-bank-blog.de
Laisser un commentaire