
Dans le secteur des technologies médicales, les fabricants américains continuent d’exercer leur domination sur le marché mondial, laissant souvent leurs concurrents européens en difficulté pour maintenir la cadence. Selon une étude récente menée par les experts de la gestion chez Porsche Consulting, peu d’entreprises européennes dans le domaine de la Medtech ont réussi à accroître leur chiffre d’affaires et leur résultat (EBIT) de manière substantielle.
Il est indéniable que ces dernières années ont été marquées par une phase de forte croissance pour le secteur. L’évolution démographique dans de nombreux grands marchés, couplée à une augmentation de la prospérité dans plusieurs régions à forte demande, a favorisé cette dynamique. De surcroît, la pandémie de COVID-19 a agi comme un catalyseur supplémentaire pour les entreprises de Medtech, contrairement à la majorité des autres industries. Cependant, des signes suggèrent déjà que l’avenir s’annonce plus complexe. Les chiffres parlent d’eux-mêmes : bien que les revenus des principaux acteurs mondiaux de la Medtech continuent de croître, leurs résultats économiques stagnent. Cette stagnation peut être attribuée à l’augmentation proportionnelle des coûts, rendant difficile la réalisation d’économies d’échelle jusqu’à présent.
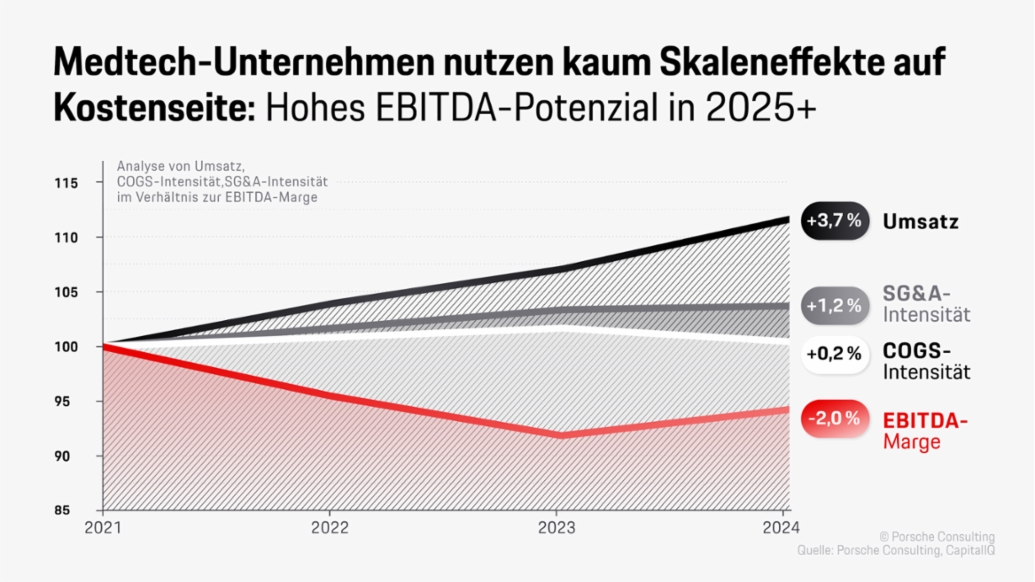
Les analyses montrent que la branche Medtech s’attend à une période difficile à partir de 2025. L’augmentation des coûts de santé au niveau mondial entraîne une sensibilité accrue aux coûts et une pression sur les prix, notamment au sein des systèmes de santé financés par l’État. À cela s’ajoutent des changements géopolitiques et des exigences réglementaires en forte hausse, notamment en ce qui concerne la réglementation et l’homologation aux États-Unis et en Asie.
Cependant, ces défis représentent aussi des opportunités. En 2025, il sera possible pour certaines entreprises d’obtenir un avantage concurrentiel significatif et de surpasser le marché, ce qui pourrait également permettre d’accroître leur valeur. Pour y parvenir, quatre axes stratégiques doivent être privilégiés, formant l’agenda des PDG de Medtech pour 2025.
1. Innovation – La rapidité comme nouvel atout concurrentiel
À l’avenir, la rapidité dans le développement de nouveaux produits sera cruciale pour réussir. Les nouveaux acteurs issus des secteurs des technologies de l’information et de la santé établissent des références en matière d’innovation. Seules les entreprises capables de transformer rapidement de bonnes idées en produits commercialisables pourront faire face à cette intensification de la concurrence. Actuellement, le développement de nouveaux produits dans le secteur médical peut prendre jusqu’à dix ans, ce qui est trop long. De plus, de nombreuses inefficacités dans le processus ne sont pas encore résolues.
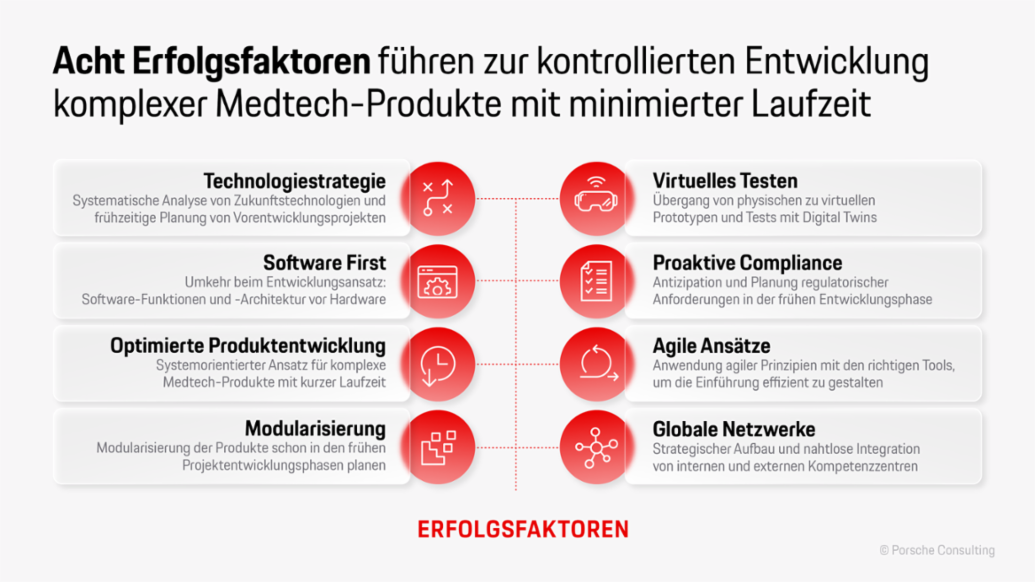
Pour optimiser durablement le temps de mise sur le marché, les entreprises doivent adopter une approche globale du processus de développement de produits. Cela commence par une stratégie de produit ciblée pour lancer le développement technologique à temps, tout en intégrant cette technologie dans les produits. Une approche axée sur les systèmes peut résoudre les problèmes d’intégration dès la phase de conception et éviter d’accumuler du temps perdu lors de la détection d’erreurs à un stade avancé du développement. L’une des clés pour stimuler cette rapidité sera l’accès à la virtualisation des prototypes et des tests, permettant ainsi de conduire des tests significatifs bien avant les essais cliniques.
En outre, l’ensemble du processus de développement doit devenir plus efficace, s’inspirant des méthodes de l’industrie logicielle. Les entreprises de Medtech doivent mettre la priorité sur la software dans leurs produits, en concevant un système de soins autour de ce noyau. Cela améliorera l’interopérabilité et augmentera l’efficacité dans les hôpitaux grâce à une définition des exigences orientée système et à la mise en œuvre d’une stratégie de modularisation.
Ce changement de cap vers le numérique implique une complexité accrue des produits, nécessitant des compétences spécifiques en développement logiciel. L’objectif est que la Medtech de demain soit intelligente, connectée et intégrable dans le système de santé de l’avenir.
2. Production et chaîne d’approvisionnement : réduire les coûts de production pour améliorer les marges
Une des raisons de la stagnation des marges dans le secteur de la Medtech est la non-exploitation des économies d’échelle en production et dans la chaîne d’approvisionnement. Les capacités de production ont été développées en fonction de la demande, mais sans améliorer l’efficacité des processus. Ce manque d’attention aux économies d’échelle doit changer.
Les leviers essentiels pour optimiser les coûts de production incluent une gestion équilibrée des coûts de main-d’œuvre, un concept de fabrication « faire ou acheter » aligné sur la stratégie de l’entreprise, des négociations rigoureuses avec les fournisseurs, et un réseau de production permettant d’optimiser la productivité par le biais de synergies tout en tenant compte de la satisfaction client grâce à des temps de livraison réduits.
Les exigences géopolitiques et réglementaires obligent également les PDG à disposer d’un réseau de production robuste et flexible, ce qui est encore loin d’être le cas pour de nombreuses entreprises Medtech. De nombreux acteurs ont pu tirer des avantages de croissance par le biais d’activités de fusions et acquisitions, mais n’ont pas réalisé les synergies opérationnelles survenues après la fusion. Au final, cela a souvent abouti à un réseau de production historiquement constitué de sites indépendants, gérés de manière non coordonnée.
Il est impératif de redéfinir les stratégies de production pour l’avenir. Les anciennes stratégies « local pour global », initialement conçues pour réduire les coûts de personnel, doivent désormais faire face à de nouvelles ambitions protectionnistes et à une complexité croissante des réglementations locales.
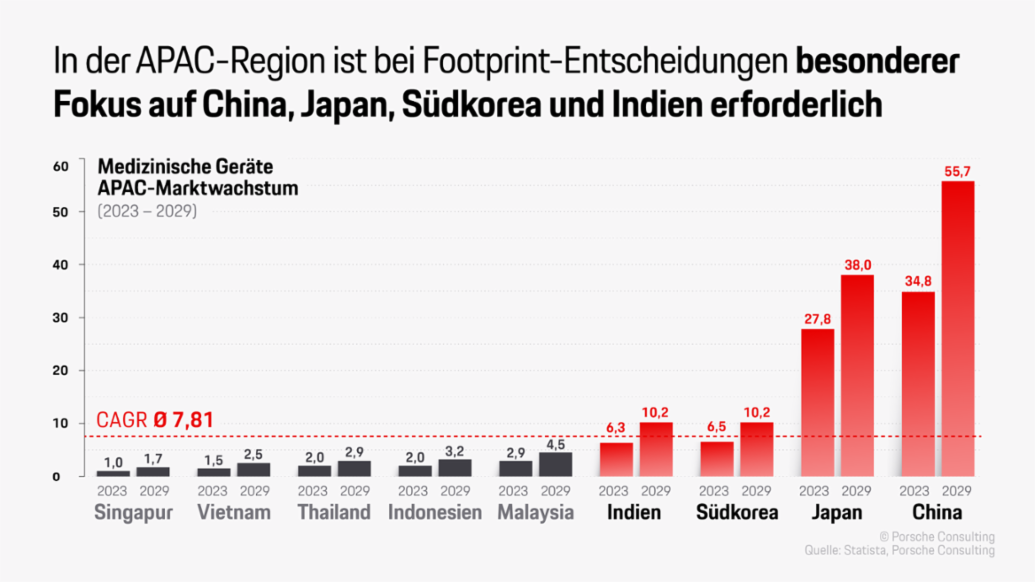
Les entreprises doivent optimiser leurs « footprints » (empreintes globales) en se concentrant sur leurs objectifs stratégiques globaux. Cela tire ses bénéfices d’une vision claire des besoins en matière de sécurité d’approvisionnement, notamment des matières premières critiques, ainsi que des objectifs en matière d’environnement, social et gouvernance (ESG).
Il est essentiel de veiller à ce que la qualité des produits et des processus continue d’évoluer, malgré la sensibilité croissante aux coûts. Cela est bénéfique non seulement pour les patients, mais également dans l’intérêt des entreprises de Medtech, car les autorités régulatrices accroissent leurs contrôles. La Food and Drug Administration (FDA) des États-Unis a ainsi multiplié par 2,43 le nombre de ses inspections ces dernières années, où 89% des contrôles ont révélé des défauts dans les systèmes de qualité.
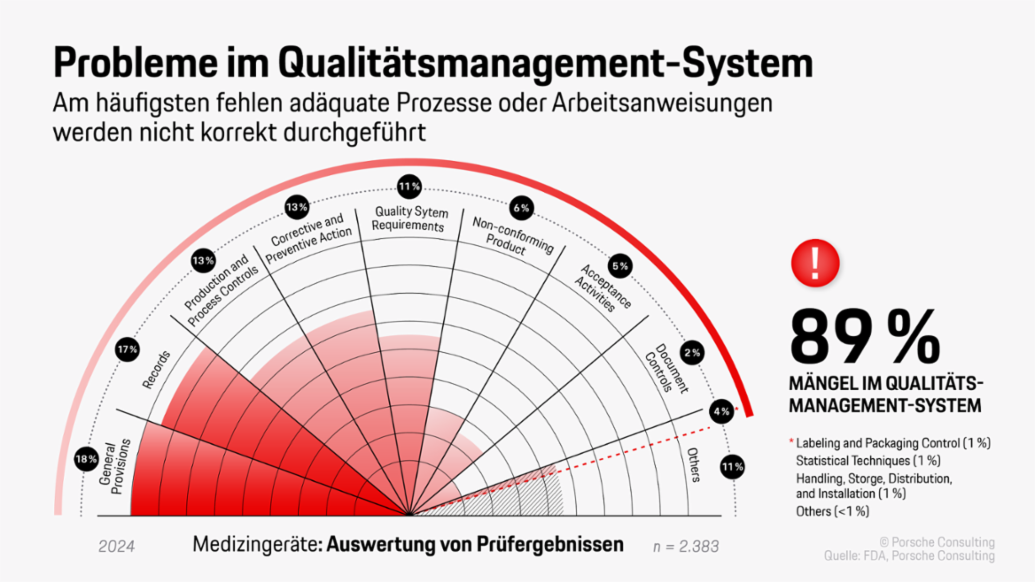
Les entreprises de Medtech doivent donc établir des mécanismes de contrôle et de normes, tout en motivant leurs équipes pour garantir la qualité tout au long du processus de production. Les entreprises prospères sont souvent celles qui parviennent à harmoniser des procédures opérationnelles standardisées à l’échelle mondiale tout en permettant une certaine flexibilité pour répondre aux exigences réglementaires locales.
3. Transformation numérique : penser plus grand et évoluer
Les entreprises de Medtech n’exploitent pas encore pleinement le potentiel de la digitalisation. Malgré des efforts significatifs dans ce domaine, peu d’entre elles affichent des succès mesurables. Des solutions innovantes basées sur l’intelligence artificielle pourraient, par exemple, révéler des gains de coût importants. À l’échelle mondiale, deux tiers des 25 plus grandes entreprises Medtech rapportent que moins de 10% de leur chiffre d’affaires provient de la digitalisation.
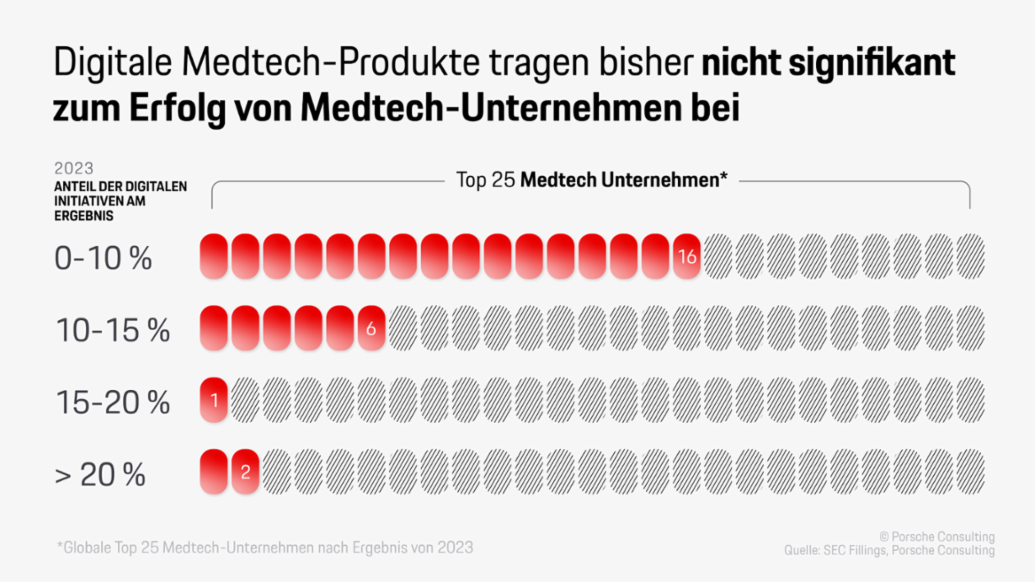
Comment les entreprises de Medtech doivent-elles réagir pour générer des résultats mesurables à court et moyen terme grâce à la digitalisation ? Voici les trois principales recommandations pour 2025 :
Investir résolument dans l’intelligence artificielle
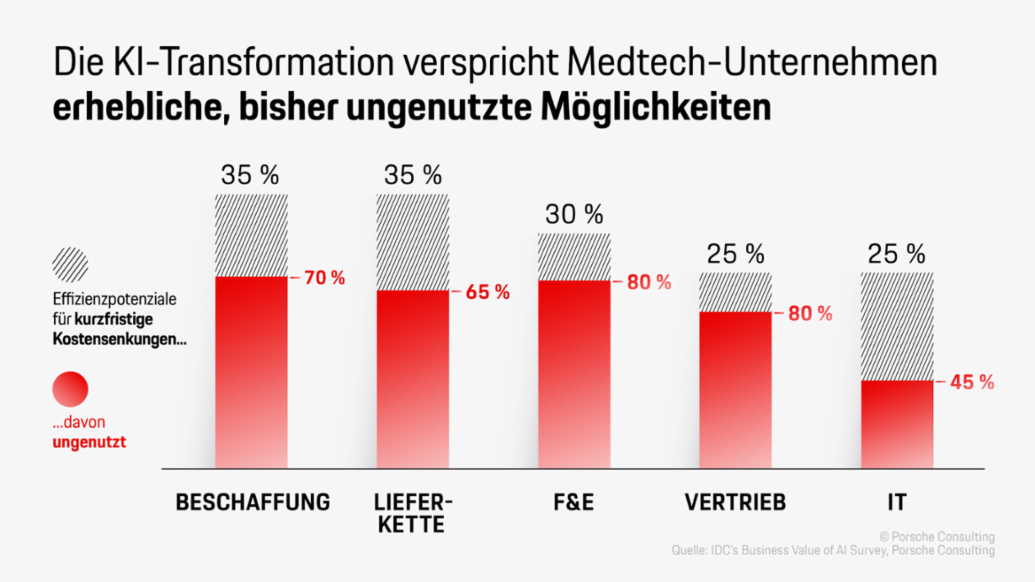
Des programmes de transformation basés sur l’IA peuvent générer des économies significatives et des gains de productivité pouvant atteindre 20%, et jusqu’à 30-40% dans des domaines tels que le marketing et la vente. Les principaux potentiels de l’IA dans le secteur de la Medtech sont dans le développement de produits, l’analyse des données patients, ainsi que dans la commercialisation des produits. La réussite repose sur une orientation stratégique claire, un engagement total de la direction, un volume d’investissement pertinent, une gestion de portefeuille d’IA bien structurée et une organisation de l’IA intégrée dans tous les secteurs d’activité.
L’avenir : Software as Medical Device comme nouveau domaine d’activité
Le marché Software as Medical Device (SaMD) pourrait dépasser 700 milliards de dollars d’ici 2030. La sous-catégorie la plus dynamique dans ce domaine est celle des « dispositifs médicaux intégrant l’IA », avec un taux de croissance annuel de 48% et un total de 950 homologations par la FDA. Ce qui est préoccupant, c’est que seulement 27% de ces approbations proviennent d’entreprises traditionnelles de Medtech, la majorité émanant de start-ups ou de grandes entreprises technologiques.
Le SaMD représente un secteur d’avenir qui va profondément transformer les structures de revenus de l’industrie, et devrait donc être davantage intégré dans les stratégies des entreprises de Medtech. Ceci nécessite des prérequis fondamentaux, allant des investissements à l’établissement d’un nouveau segment d’activité et au développement de compétences en logiciel et en IA.
Renforcer les partenariats et les écosystèmes – mais de manière efficace
Les exigences technologiques augmentent de manière exponentielle pour les entreprises de Medtech. Les produits deviennent de plus en plus complexes en raison de l’intégration croissante de logiciels et d’IA. Dans le domaine de l’imagerie médicale, par exemple, le nombre de lignes de code a atteint plus de 15 millions, soit une augmentation considérable par rapport à quelques dizaines de lignes il y a une dizaine d’années.
Pour relever ces défis, les entreprises de Medtech devront s’appuyer sur des partenariats avec des start-ups et des sociétés technologiques dans les trois à cinq prochaines années. Selon Porsche Consulting, il existe des opportunités d’amélioration dans la qualité des collaborations, qui peuvent être définies en adoptant une meilleure acceptation des différences culturelles, des objectifs communs bien définis et un échange de savoir plus organisé.
4. Les personnes : la clé des objectifs ambitieux
Le besoin en personnel dans le secteur Medtech a augmenté de 30% en Europe au cours des cinq dernières années et devrait continuer à croître. Néanmoins, la disponibilité des travailleurs diminuera jusqu’à 6,9% d’ici 2030, ce qui entraînera des tensions sur le marché. Les talents disposant de compétences numériques avancées ainsi que ceux spécialisés en données et intelligence artificielle seront particulièrement recherchés. Les compétences cognitives, telles que la pensée créative et l’apprentissage continu, figurent également parmi les priorités définies par le Forum Économique Mondial.
Un environnement de travail attractif est essentiel pour attirer et fidéliser les talents dans ce secteur. Les dix premiers employeurs du secteur de la Medtech sont perçus comme attractifs par les diplômés des sciences naturelles et de l’ingénierie, mais le secteur est moins reconnu par les étudiants en sciences économiques et en informatique, qui privilégient souvent les géants des technologies et de l’automobile.
En plus d’effectuer un travail spécifique d’attractivité, les départements de ressources humaines doivent faire face à la pression croissante sur les coûts. Cela nécessite une transformation numérique des processus RH et une prise de décision d’entreprise éclairée grâce à l’analyse des données RH. Le personnel doit être intégré dans la réflexion sur les restructurations et les réductions d’effectifs, ce qui permettrait d’optimiser la structure des coûts de main-d’œuvre et donc la compétitivité de l’entreprise.
Les PDG de Medtech doivent donc veiller à bien positionner leurs entreprises pour attirer les talents :
- Objectif : Contribuer de manière significative à l’amélioration de la santé et de la qualité de vie.
- Défis : Un secteur innovant reliant de nouvelles technologies au sein d’un écosystème digital.
- Stabilité : Une demande croissante assure la sécurité de l’emploi et des rémunérations attractives.
- Polyvalence : Solutions complexes nécessitant la collaboration d’experts de différentes disciplines.
En conclusion, le secteur de la Medtech répond à tous les critères pour être un employeur attrayant. Il est essentiel de mettre en avant ces atouts pour séduire de nouveaux talents tout en fidélisant les employés existants.
Article original rédigé par : Dr. Roman Hipp
Dr. Roman Hipp est partenaire senior et directeur de secteur pharmacie et Medtech chez Porsche Consulting. Expert en transformations dans le domaine de la santé, il accompagne des entreprises de premier plan du secteur pharmacie, biotechnologie et Medtech dans une industrie en constante évolution. Son focus inclut le développement stratégique et la mise en œuvre tout au long de la chaîne de valeur.
Points à retenir
- La Medtech se confronte à un environnement plus complexe, avec une pression accrue sur les coûts et un durcissement des réglementations.
- Les stratégies d’innovation doivent se concentrer sur une mise sur le marché plus rapide et des jeux de compétences adaptés aux nouvelles technologies.
- Les entreprises doivent optimiser leur chaîne d’approvisionnement et leurs capacités de production pour réaliser des économies d’échelle.
- L’intelligence artificielle et la digitalisation représentent des levées de rendement encore sous-exploitées.
- Attirer et fidéliser les talents sera crucial pour répondre à la demande croissante dans le secteur, tout en cultivant un milieu de travail attractif.
Alors que le secteur de la Medtech semble avoir de nouvelles voies à explorer, les défis de l’innovation, de la productivité et de la gestion des talents posent des questions sur les stratégies à adopter. Comment les entreprises pourront-elles conjuguer ces éléments pour non seulement survivre, mais aussi prospérer dans un marché en constante évolution ?
- Source image(s) : newsroom.porsche.com
Laisser un commentaire